Seguro de Auto
Underinsured Motorist: ¿Qué es y qué cubre?
22/10/2026

Underinsured Motorist (UIM) es una cobertura del seguro de auto que te ayuda a pagar los gastos de un accidente cuando el conductor responsable tiene seguro pero su póliza no alcanza a cubrir tus lesiones.
Por otro lado, Uninsured Motorist (UM) te protege cuando el responsable no tiene seguro de auto. Ambas coberturas pueden ayudarte después de un accidente de choque y fuga (Hit-and-Run), según las condiciones de tu póliza y las leyes del estado donde ocurrió.
Si vives en Estados Unidos y necesitas una aseguranza de carro, conocer estas coberturas te ayudará a elegir una protección adecuada.
¿Qué es la cobertura Underinsured Motorist?
La cobertura UnderinsuredMotorist (UIM) también conocida como cobertura contra conductores con seguro insuficiente, protege al asegurado cuando sufre un accidente causado por alguien que sí tiene seguro de responsabilidad civil, pero cuya cobertura resulta insuficiente para cubrir las lesiones y los gastos correspondientes.
Por ejemplo, si otro conductor te choca en Texas y sus límites de responsabilidad civil no son suficientes para cubrir tus gastos médicos, tu cobertura UIM podría ayudarte a recuperar parte de la diferencia bajo las condiciones establecidos en tu póliza.
Es una protección importante para conductores hispanos que dependen de su auto para trabajar, trasladar a sus hijos o realizar actividades diarias.
¿Cuál es la diferencia entre Underinsured Motorist y Uninsured Motorist?
Aunque suelen contratarse juntas cada una aplica para situaciones distintas:
| Cobertura | ¿Cómo funciona? |
| Underinsured Motorist (UIM) | El conductor responsable tiene seguro, pero sus límites son insuficientes. |
| Uninsured Motorist (UM) | Cuando el conductor responsable no tiene seguro de responsabilidad civil. |
| Uninsured Motorist Property Damage (UMPD) | Un conductor sin seguro causa daños materiales y la cobertura está disponible y contratada. |
Toma en cuenta que UIM y UM no significan que tu aseguradora pagará cualquier reparación del automóvil. En algunos estados, la protección contra conductores sin seguro se limita a lesiones corporales para reparar el vehículo podría ser necesario contar con cobertura de colisión (Collision Coverage).
¿Qué cubre el seguro Underinsured Motorist?
La protección depende de las coberturas y los límites que hayas contratado, así como de la legislación estatal. Entre los gastos que puede ayudar a cubrir una póliza UIM son:
- Gastos médicos: atención de emergencia, hospitalización, tratamientos y rehabilitación relacionados con el accidente.
- Pérdida de ingresos: salarios que dejes de recibir debido a las lesiones, cuando sean indemnizables conforme a la póliza y la legislación aplicable.
- Daños por lesiones: otras compensaciones permitidas que pueden incluir dolor.
- Lesiones de pasajeros: gastos o indemnizaciones correspondientes a las personas cubiertas por la póliza (según términos).
La cobertura UIM no sustituye todas las demás protecciones del seguro de auto. Por ejemplo, los daños a tu vehículo pueden requerir cobertura de colisión, mientras que los gastos médicos también podrían estar cubiertos, de acuerdo a Medical Payments o Personal Injury Protection (PIP).
Antes de contratar, revisa los límites por persona y por accidente, los deducibles aplicables y exclusiones de tu póliza.
¿Cómo funciona Underinsured Motorist?
Cuando conduces por una carretera de Texas y otro coche provoca un accidente. Tus lesiones y gastos relacionados suman $80,000 USD, pero el seguro de responsabilidad civil del conductor tiene un límite de $30,000 USD por persona.
En está situación, la cobertura del conductor responsable podría pagar hasta un límite aplicable, ya que tu cobertura UIM podría intervenir para cubrir una parte adicional de los daños elegibles (en caso que se cumplan las condiciones de la póliza).
Sin embargo, no significa que recibirás automáticamente los $50,000 USD restantes. La indemnización dependerá de las reglas estatales, límites contratados, valoración de los daños y forma en que se coordinen ambas coberturas.
No obstante, algunos estados aplican reglas que descuentan el pago del seguro del conductor responsable del límite UIM. Por eso es importante revisar cómo se calcula la indemnización antes de presentar o aceptar un acuerdo.
¿Cuánto cuesta contratar Underinsured Motorist?
El precio de la cobertura UIM depende de la aseguradora, el estado, los límites elegidos, el historial del conductor y las características de la póliza. En muchos casos, se ofrece junto con UM como una protección adicional al seguro de auto.
No existe una tarifa nacional fija para esta cobertura. Para conocer su costo, solicita una cotización y compara el precio total de la póliza, los límites de responsabilidad civil, las protecciones para lesiones y la cobertura de daños materiales.
Cotiza tu seguro con Experto Insurance y encuentra la mejor opción a precios accesibles y sin licencia.
¿Underinsured Motorist es obligatorio en Estados Unidos?
No hay una regla única para todo el país. Los requisitos pueden cambiar según el estado, tipo de cobertura y circunstancias de la póliza.
En algunos estados, las aseguradoras deben ofrecer UM/UIM al contratar un seguro de auto, aunque el conductor pueda rechazarla siguiendo el procedimiento legal correspondiente. En otros, las coberturas son opcionales o existen requisitos diferentes para lesiones y daños materiales.
Si vives en Texas, California o Arizona, revisa estas diferencias generales:
| Característica | Texas Department of Insurance | California Department of Insurance | Arizona Department of Insurance & Financial Institutions |
| Protección | Lesiones y determinados daños materiales causados por conductores sin seguro o con seguro insuficiente. | Lesiones causadas por conductores sin seguro o con seguro insuficiente. También existe UMPD para determinados daños al vehículo. | UM y UIM protegen principalmente contra lesiones corporales causadas por conductores sin seguro o con seguro insuficiente. |
| ¿La aseguradora debe ofrecerla? | Sí, debe ofrecer UM/UIM y el conductor puede rechazarla por escrito. | Sí, la aseguradora debe ofrecerla y para rechazarla se requiere firmar una exención. | UM/UIM son coberturas opcionales que se pueden contratar. |
| Límites de cobertura | Se pueden elegir distintos límites, según la póliza. | Los límites de UM/UIM pueden ser iguales o inferiores a los de responsabilidad civil, conforme a las reglas aplicables. | Si contratas UM/UIM, el mínimo indicado por el regulador estatal es de $25,000 USD por persona y $50,000 USD por accidente. |
| Gastos médicos | Sí, para lesiones cubiertas y dentro de los límites de la póliza. | Sí, mediante UMBI/UIM para lesiones cubiertas. | Sí, para lesiones cubiertas del asegurado y sus pasajeros. |
| Daños al auto | Puede cubrirlos mediante UM/UIM de daños materiales, conforme a la póliza. | UMPD puede cubrir daños causados por un conductor sin seguro si se cumplen los requisitos. El límite indicado es de $3,500 USD. | Generalmente necesitas cobertura de colisión para reparar tu propio vehículo. |
| ¿Aplica en un choque y fuga? | Sí, si se cumplen los requisitos de la cobertura y del estado. | Puede aplicar UM, sujeto a las condiciones y requisitos correspondientes. | Puede aplicar UM, según las circunstancias y los términos de la póliza. |
| Revisa | El deducible, límites y requisitos para reportar el accidente. | La exención firmada, límites y diferencias entre lesiones y daños materiales. | Los límites contratados y si necesitas cobertura de colisión para reparar tu auto. |
Hit-and-Run: ¿Qué pasa si chocan tu auto y el otro conductor se da a la fuga?
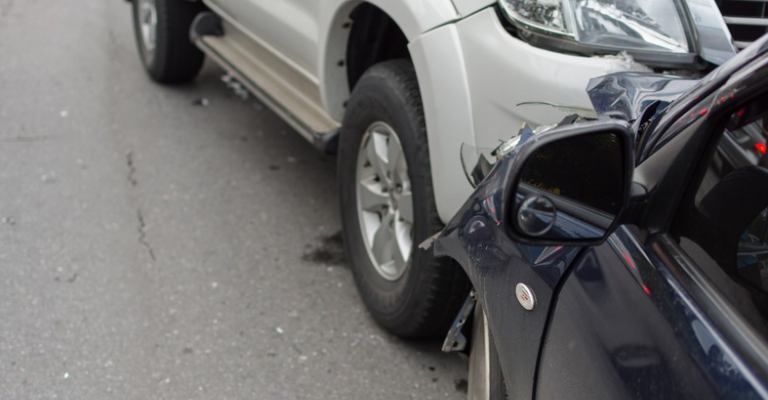
Un accidente Hit-and-Run ocurre cuando un conductor golpea tu vehículo o provoca un accidente y abandona el lugar sin detenerse para cumplir con sus obligaciones legales.
Si el responsable huye y no puedes identificarlo, podrías presentar una reclamación bajo la cobertura Uninsured Motorist (UM) de tu póliza. Sin embargo, la aceptación de la reclamación depende de las leyes estatales y de los requisitos de la cobertura contratada.
El Departamento de Seguros de Texas confirma que la protección UM/UIM puede cubrir accidentes causados por conductores que se dan a la fuga. En Texas, debe existir contacto físico con el vehículo sin seguro para que aplique esta protección en los supuestos correspondientes.
¿Qué hacer si un conductor choca tu auto y huye?
- Busca un lugar seguro. Detén el vehículo si puedes hacerlo sin exponerte a otro accidente y llama al 911 si hay personas lesionadas o una emergencia.
- Reporta el accidente a la policía. Proporciona la ubicación, hora e información que tengas del otro vehículo.
- Reúne pruebas. Toma fotografías de los daños, guarda videos de una cámara de tablero y busca testigos que puedan aportar información.
- Contacta a tu aseguradora. Informa lo ocurrido y pregunta si tu póliza contempla UM, UIM o cobertura de colisión para el tipo de daño que sufriste.
- Conserva los documentos. Guarda el reporte policial, facturas médicas, comprobantes de gastos y cualquier comunicación con la aseguradora.
- No repares el vehículo antes de documentar los daños, salvo que sea necesario por seguridad o que tu aseguradora te indique cómo proceder.
No abandones el lugar sin cumplir con las obligaciones que te correspondan y evita perseguir al conductor que huyó.
Preguntas frecuentes
¿Qué significa Underinsured Motorist en español?
Underinsured Motorist significa cobertura contra conductores con seguro insuficiente. Es una protección que puede ayudarte a cubrir determinados daños cuando el responsable de un accidente tiene seguro, pero sus límites no son suficientes para cubrir las lesiones y pérdidas indemnizables.
¿Mi seguro cubre un choque y fuga en Estados Unidos?
Podría cubrirlo si tu póliza incluye la protección correspondiente. La cobertura UM puede aplicar cuando el responsable no tiene seguro o no puede identificarse, pero pueden existir requisitos de reporte, evidencia y contacto físico, según el estado.
¿Puedo contratar UM/UIM si tengo seguro médico?
Sí, el seguro médico y la cobertura UM/UIM cumplen funciones distintas. Tu seguro médico puede cubrir atención sanitaria conforme a sus condiciones, mientras que UM/UIM puede ofrecer protección adicional frente a daños indemnizables causados por otro conductor. Revisa cómo se coordinan las coberturas antes de contratar.
Antes de contratar tu seguro de auto, compara opciones y confirma que tu póliza incluya la protección que necesitas frente a conductores sin seguro, con seguro insuficiente y accidentes de choque y fuga.

Karina Estrada Bernal
También podría interesarte
Seguro de Auto
¿Cómo obtener una cotización de seguro de auto en Houston?

 2 minutos
Seguro de Auto
Comprar o vender un auto en Texas: guía completa 2026

3 minutos
Conócenos
> Nosotros
> Siniestros
> Blog
Seguros
> Seguro de Auto
> Auto Comercial
> General Liability
> Cross Border
Ubicación
525 Woodland Square Blvd Ste 250, Conroe, TX 77384, Estados Unidos
Contáctanos

